Chargebacks Google Play : ce que tout développeur doit savoir
Un client achète votre offre premium. Quelques semaines plus tard, l'argent a tout simplement disparu de votre versement. Pas d'e-mail. Pas de ticket support. Juste un solde plus bas et une ligne que vous n'aviez pas prévue. C'est un chargeback Google Play, et à partir du 3 août 2026, le coût d'un chargeback perdu retombe sur vous.
Pendant des années, Google a absorbé l'essentiel de ces pertes. C'est terminé. Un chargeback perdu ponctionne désormais directement vos revenus. Si vous développez pour Android et vendez quoi que ce soit via Play Billing, c'est de l'argent que vous pouvez perdre pendant votre sommeil. Le bon côté, c'est que vous disposez aussi d'un nouveau moyen de vous défendre, et la plupart des équipes ne l'ont pas encore branché. Notre guide des chargebacks Google Play couvre la configuration, mais cet article explique d'abord la mécanique.
Ceci n'est pas un article grand public. Voici ce que le processus de chargeback Google Play fait réellement à votre comptabilité et à votre backend, et ce que vous pouvez y faire.
À retenir
• Un chargeback Google Play est une annulation forcée de paiement lancée par la banque du client, pas par Google ni par votre équipe support.
• Depuis le 3 août 2026, un chargeback perdu vous coûte le prix d'achat moins les frais de service de Google, plus les frais de chargeback de la banque.
• Google envoie une PendingRefundReviewNotification via les Real-time Developer Notifications lorsqu'un litige nécessite votre contribution.
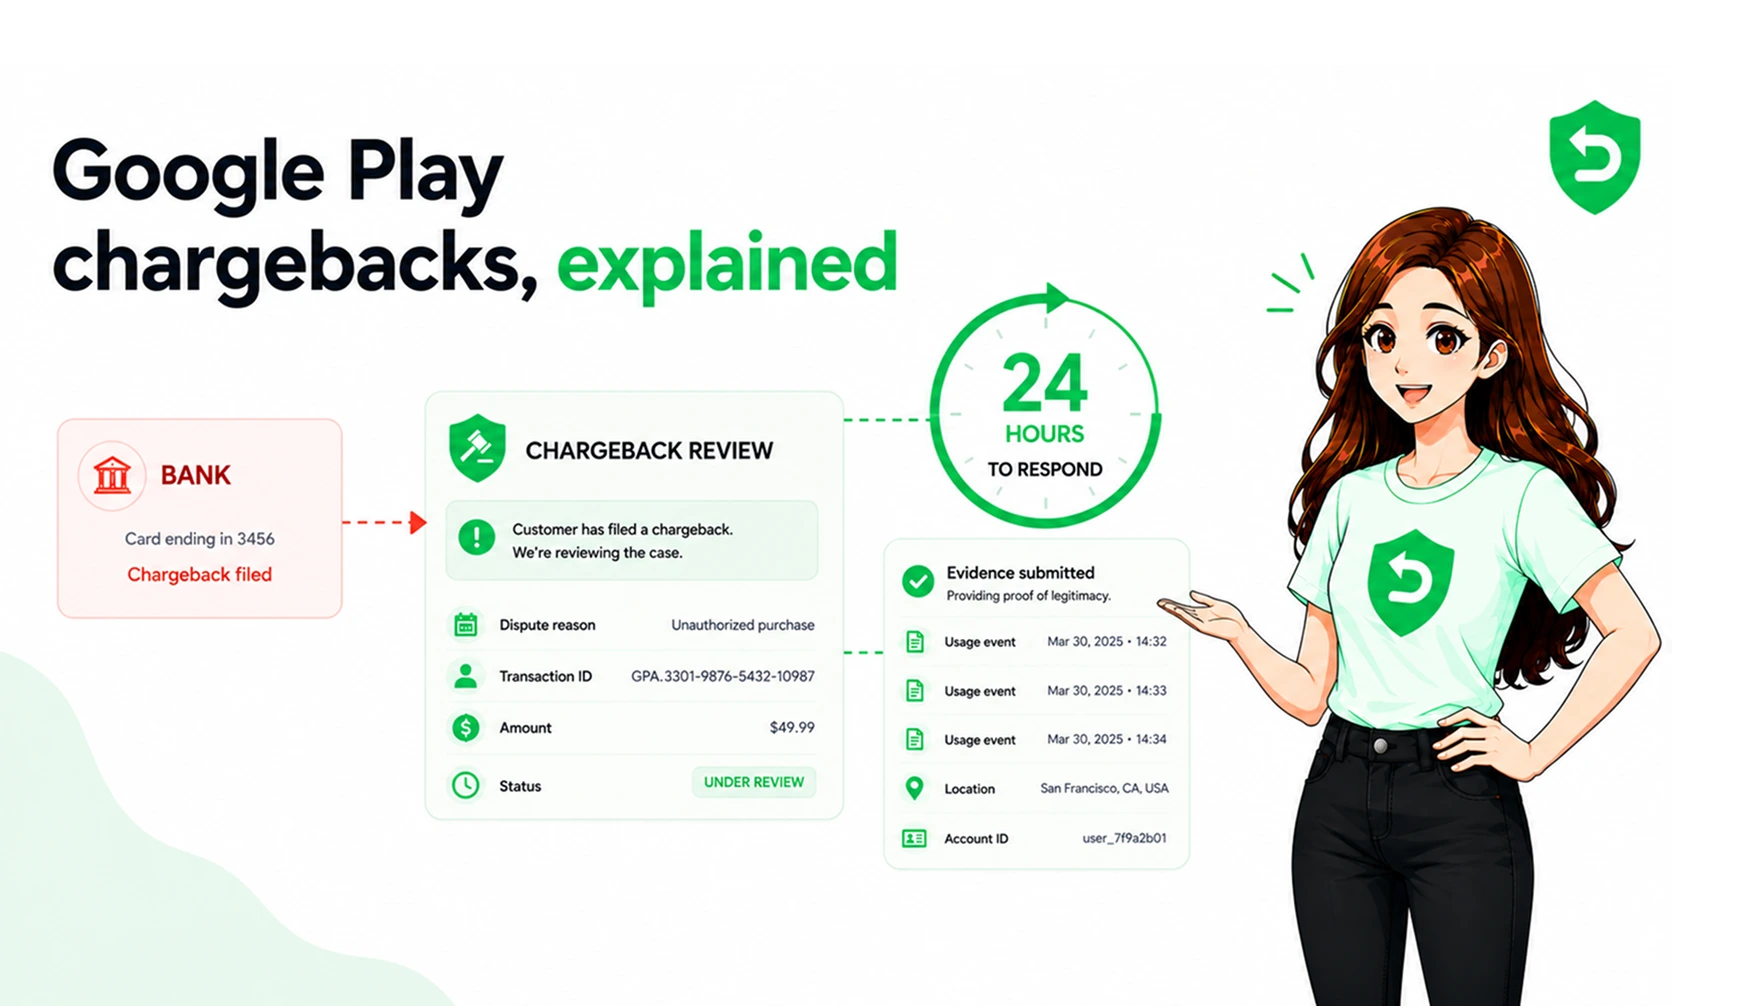
• Vous disposez de 24 heures à compter de cette notification pour répondre via l'API ReviewRefund.
• Seule votre première réponse API compte. Les appels suivants sont ignorés, même si l'API renvoie toujours OK.
• Les frais de chargeback bancaires sont forfaitaires : sur les produits bon marché, les frais seuls peuvent coûter plus que la vente.
• Définir un identifiant de compte obfusqué au moment de l'achat est ce qui vous permet de relier un litige à un utilisateur réel.
• Rester silencieux signifie absorber la totalité de la perte sans aucun argument au dossier.
Qu'est-ce qu'un chargeback Google Play ?
Un chargeback Google Play (ou rétrofacturation) se produit lorsque la banque d'un client annule un paiement déjà effectué pour votre application ou un achat intégré.
Le client ne vous demande rien. Il ne demande rien à Google. Il appelle sa banque ou l'émetteur de sa carte et conteste le débit. La banque récupère l'argent et ouvre une enquête. C'est différent d'un remboursement classique, car tout démarre en dehors du store, dans le système bancaire, où vous n'avez aucun compte direct.
Exemple. Quelqu'un achète un abonnement annuel à 40 $. Deux semaines plus tard, il indique à sa banque qu'il ne l'a jamais autorisé. La banque récupère les 40 $ et signale le débit comme contesté. Vous avez peut-être déjà fourni un mois de fonctionnalités premium. Le chargeback ne tient aucun compte de ce que vous avez livré.
Sur Play, Google est le marchand officiel (merchant of record), donc l'impact direct pour vous est financier plutôt qu'un problème de réputation auprès du processeur de paiement. Cela reste de l'argent bien réel qui quitte votre compte.
Pourquoi un chargeback n'est pas un remboursement
Un remboursement est une demande traitée au sein de Google Play. Un litige de chargeback Google Play est traité par une banque.
Un remboursement suit les règles de Google et vos paramètres. Un chargeback suit les règles des réseaux de cartes et les délais bancaires. Vous avez beaucoup moins de contrôle, et le calcul est pire, car la banque ajoute ses propres frais forfaitaires par-dessus la vente annulée. Un remboursement classique peut déjà passer sous le radar de votre serveur sans un mot, et un chargeback est encore plus silencieux jusqu'à ce que l'argent ait déjà disparu.
Remboursement Google Play | Chargeback Google Play |
Lancé dans Google Play par l'utilisateur ou vos règles | Lancé auprès de la banque par le client |
Suit la politique Google Play et vos paramètres | Suit les règles des réseaux de cartes et des banques |
Restitue le montant de la vente à l'acheteur | Restitue le montant de la vente plus des frais bancaires forfaitaires |
Vous pouvez souvent l'éviter ou l'orienter | Vous ne pouvez que le contester avec des preuves |
Pas de frais bancaires supplémentaires | Frais de chargeback bancaires ajoutés à votre perte |
Exemple. Un remboursement sur un achat à 10 $ restitue 10 $ à l'acheteur. Un chargeback sur ce même achat à 10 $ peut restituer les 10 $ et y ajouter des frais bancaires forfaitaires. Sur une petite vente, un seul litige peut vous laisser plus dans le rouge que ce que la vente a jamais rapporté.
Comment fonctionne le processus de chargeback Google Play
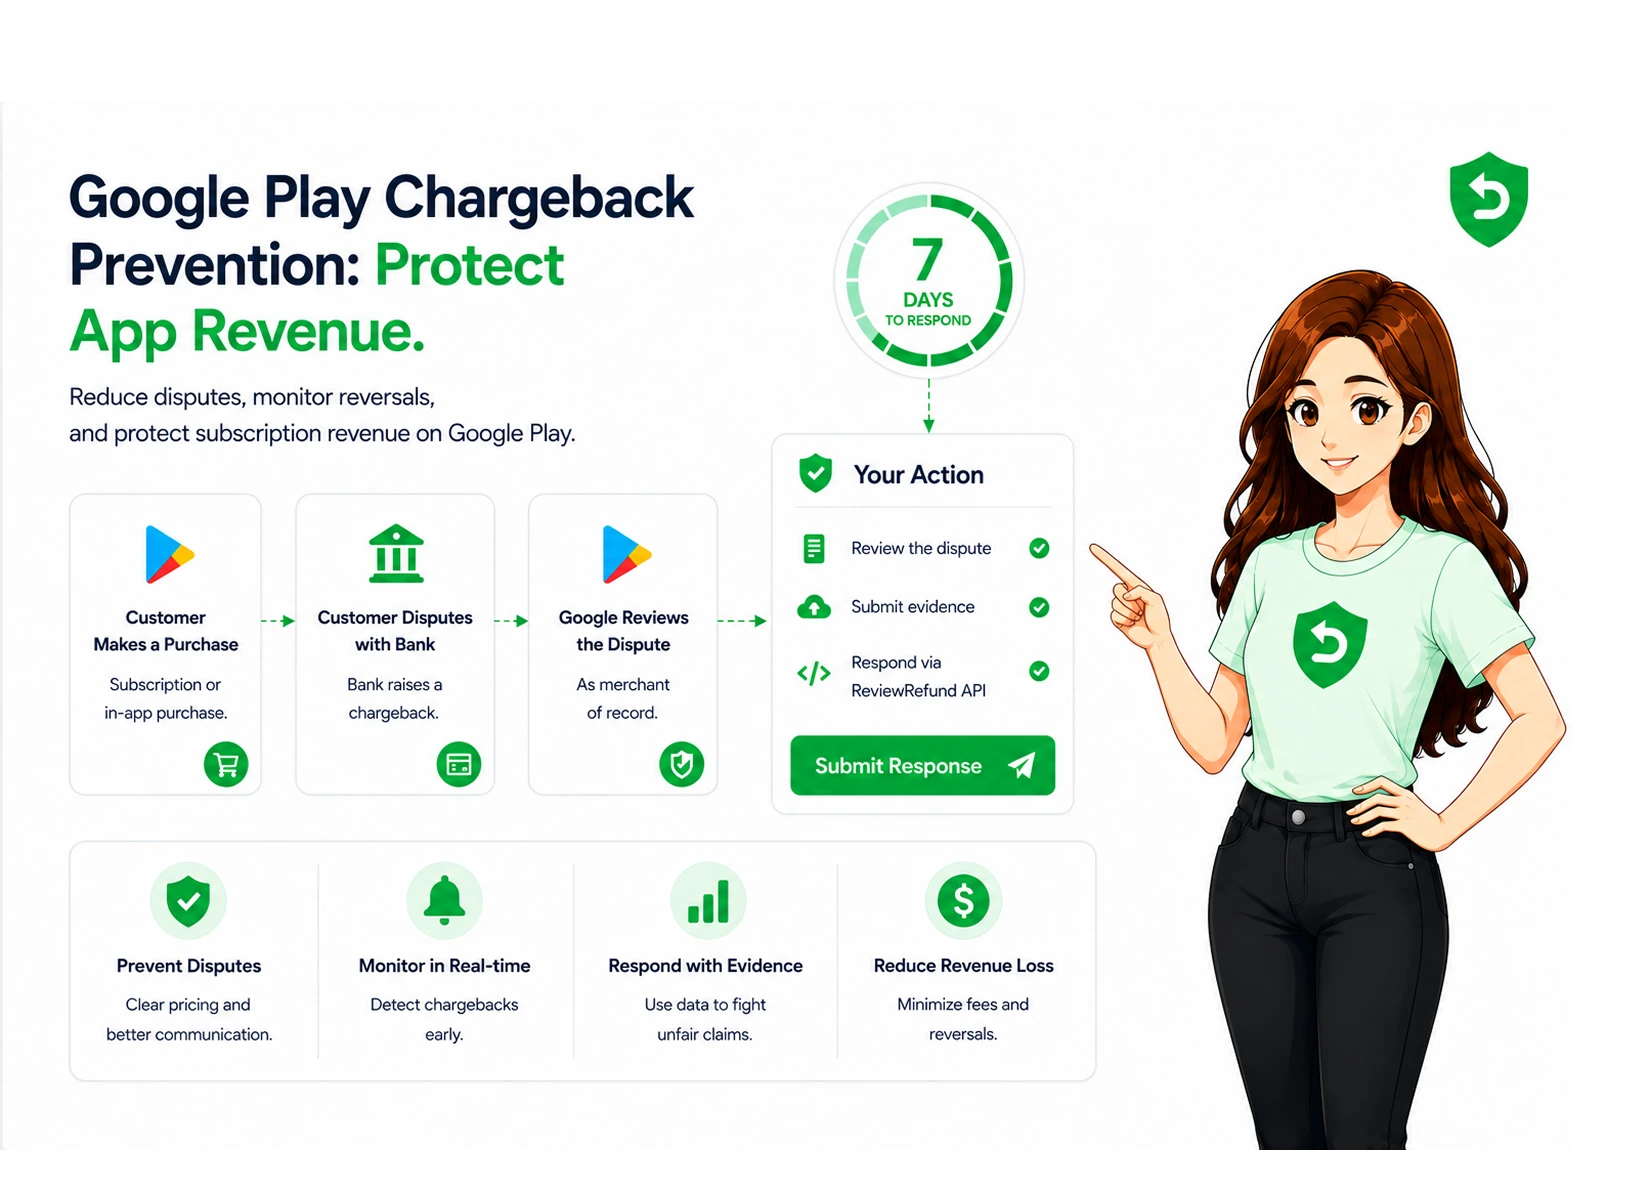
Le processus de chargeback Google Play démarre lorsqu'une banque conteste un débit ; Google l'examine ensuite et, pour les cas qui nécessitent votre contribution, vous demande des preuves dans une fenêtre fixe.
Voici le déroulement, étape par étape :
1. Le client conteste le débit auprès de sa banque.
2. La banque transmet le litige à Google, le marchand officiel.
3. Google examine les signaux dont il dispose déjà sur l'achat.
4. Pour les litiges nécessitant un examen par le développeur, Google envoie une PendingRefundReviewNotification via les Real-time Developer Notifications.
5. Vous avez 24 heures pour répondre via l'API ReviewRefund avec votre préférence et toute preuve d'usage.
6. Google défend le dossier auprès de la banque avec ce que vous avez envoyé.
Exemple. Une notification arrive sur votre topic Pub/Sub à 2 h du matin. Personne ne surveille la file. À 2 h du matin le lendemain, la fenêtre est fermée. Si votre système n'a jamais répondu, Google défend le dossier avec uniquement la version du client. Vous pouvez lire comment Google présente cela dans sa documentation officielle sur les chargebacks.
Que se passe-t-il après une notification de chargeback ?
Une fois la notification reçue, un compte à rebours de 24 heures démarre, et seule votre première réponse via l'API ReviewRefund est enregistrée.
Votre réponse peut contenir ces champs :
• pendingRefundToken : le token issu de la notification. Obligatoire ; vous le renvoyez tel quel pour que Google puisse associer votre réponse au litige.
• sampleContentProvided : un indicateur true ou false précisant si vous avez proposé un échantillon gratuit, un essai ou des informations claires sur les fonctionnalités avant l'achat.
• refundPreference : votre préférence : APPROVE, DECLINE ou NEUTRAL, selon votre propre logique.
• consumptionPercentageMilliunits : le niveau d'utilisation du client, en milli-unités, où 45200 signifie 45,2 %.
• consumptionUsageEvents : jusqu'à 1 000 événements, chacun avec un horodatage, une adresse IP, une localisation approximative et une description de 5 000 caractères maximum.
Une règle qui piège les équipes. Seul votre premier appel est conservé. Les appels suivants renvoient OK mais ne changent rien. Une première réponse partielle devient donc définitive.
Exemple. Votre serveur envoie une réponse rapide sans les événements d'usage, en prévoyant de les transmettre dans un second appel. Ce second appel est silencieusement ignoré. La réponse incomplète est désormais la seule dont Google dispose. La liste complète des champs se trouve dans la référence de l'API ReviewRefund.
Comment les développeurs doivent répondre
Répondez automatiquement, dans la fenêtre impartie, avec une préférence claire et de vraies preuves d'usage liées à la commande contestée.
Une réponse solide fait généralement quatre choses :
• Elle relie le litige à un utilisateur réel via l'identifiant de compte obfusqué défini à l'achat.
• Elle fixe une préférence à partir de votre propre logique, comme un schéma de fraude ou un niveau de consommation.
• Elle joint des événements d'usage avec horodatages, adresses IP et localisation approximative.
• Elle indique si un échantillon, un essai ou un aperçu des fonctionnalités était disponible avant l'achat.
Exemple. Un utilisateur avec 60 sessions enregistrées, une IP correspondant à son pays d'inscription et un pourcentage de consommation clair est difficile à qualifier de « non autorisé » pour une banque. Ces preuves sont exactement ce que Google transmet en votre nom. Un compte sans rien de tout cela ne donne à Google aucun argument.
Erreurs fréquentes des développeurs
Les plus grosses erreurs : ne pas écouter la notification, rater la fenêtre de 24 heures et n'avoir aucun moyen de relier un litige à un utilisateur.
Le schéma se répète d'une équipe à l'autre :
• Ne pas s'abonner aux Real-time Developer Notifications pour tous les types de notification.
• Considérer la fenêtre comme des heures de bureau au lieu d'un compte à rebours strict de 24 heures.
• Ne jamais définir d'identifiant de compte obfusqué, ce qui empêche d'associer les litiges à un utilisateur.
• Envoyer une première réponse incomplète en supposant qu'un second envoi corrigera le tir.
• Ignorer l'API parce qu'elle est techniquement facultative, tout en encaissant chaque perte.
Exemple. Une équipe part du principe qu'un humain peut traiter les litiges pendant les heures de travail. Une notification arrive le vendredi soir. Le lundi, la fenêtre s'est refermée sur trois dossiers distincts, et chacun est désormais une perte silencieuse.
Action du développeur | Action de Google |
Définir un identifiant de compte obfusqué à l'achat | L'utilise pour relier le litige à la bonne commande |
S'abonner aux RTDN pour tous les types | Envoie une PendingRefundReviewNotification pour les cas à examiner |
Répondre sous 24 heures via ReviewRefund | N'enregistre que la première réponse reçue |
Joindre des preuves d'usage et une préférence | Défend le dossier auprès de la banque en votre nom |
Ne rien faire | Tranche avec la seule version du client, et la perte vous est facturée |
Impact des chargebacks sur les revenus
Chaque chargeback développeur Google Play perdu vous coûte le prix de vente moins les frais de service de Google, plus des frais bancaires forfaitaires : les petits achats peuvent donc passer dans le négatif.
Deux cas rapides montrent l'étendue du problème. Un abonnement à 40 $ qui perd un litige vous coûte votre revenu net sur cette vente plus les frais bancaires. Un pack de pièces à 2 $ est pire : des frais bancaires forfaitaires peuvent dépasser largement la vente, si bien qu'un seul litige efface la marge de nombreux achats sans problème.
La perte s'accumule aussi. Vous avez déjà dépensé du calcul, du stockage et parfois du support pour servir cet achat. Le fait que le revenu soit repris ne rembourse pas ces coûts. Et les contestataires récidivistes vous coûtent plus d'une fois, c'est pourquoi relier les litiges à une identité utilisateur compte autant.
Bonnes pratiques pour prévenir les chargebacks
Vous ne pouvez pas empêcher un client d'appeler sa banque ; la prévention des chargebacks consiste donc en deux choses : réduire les litiges que vous pouvez éviter, et toujours contester ceux que vous recevez.
Une checklist pratique :
• Définissez un identifiant de compte obfusqué sur chaque achat, sans exception.
• Abonnez-vous aux Real-time Developer Notifications pour tous les types de notification.
• Journalisez l'usage avec horodatages, adresses IP et localisation approximative dès le premier jour.
• Rendez les conditions de facturation et les détails de l'essai clairs avant l'achat, ce qui réduit les réclamations du type « je n'ai pas autorisé ce paiement ».
• Automatisez la réponse ReviewRefund pour que rien ne dépende de quelqu'un d'éveillé.
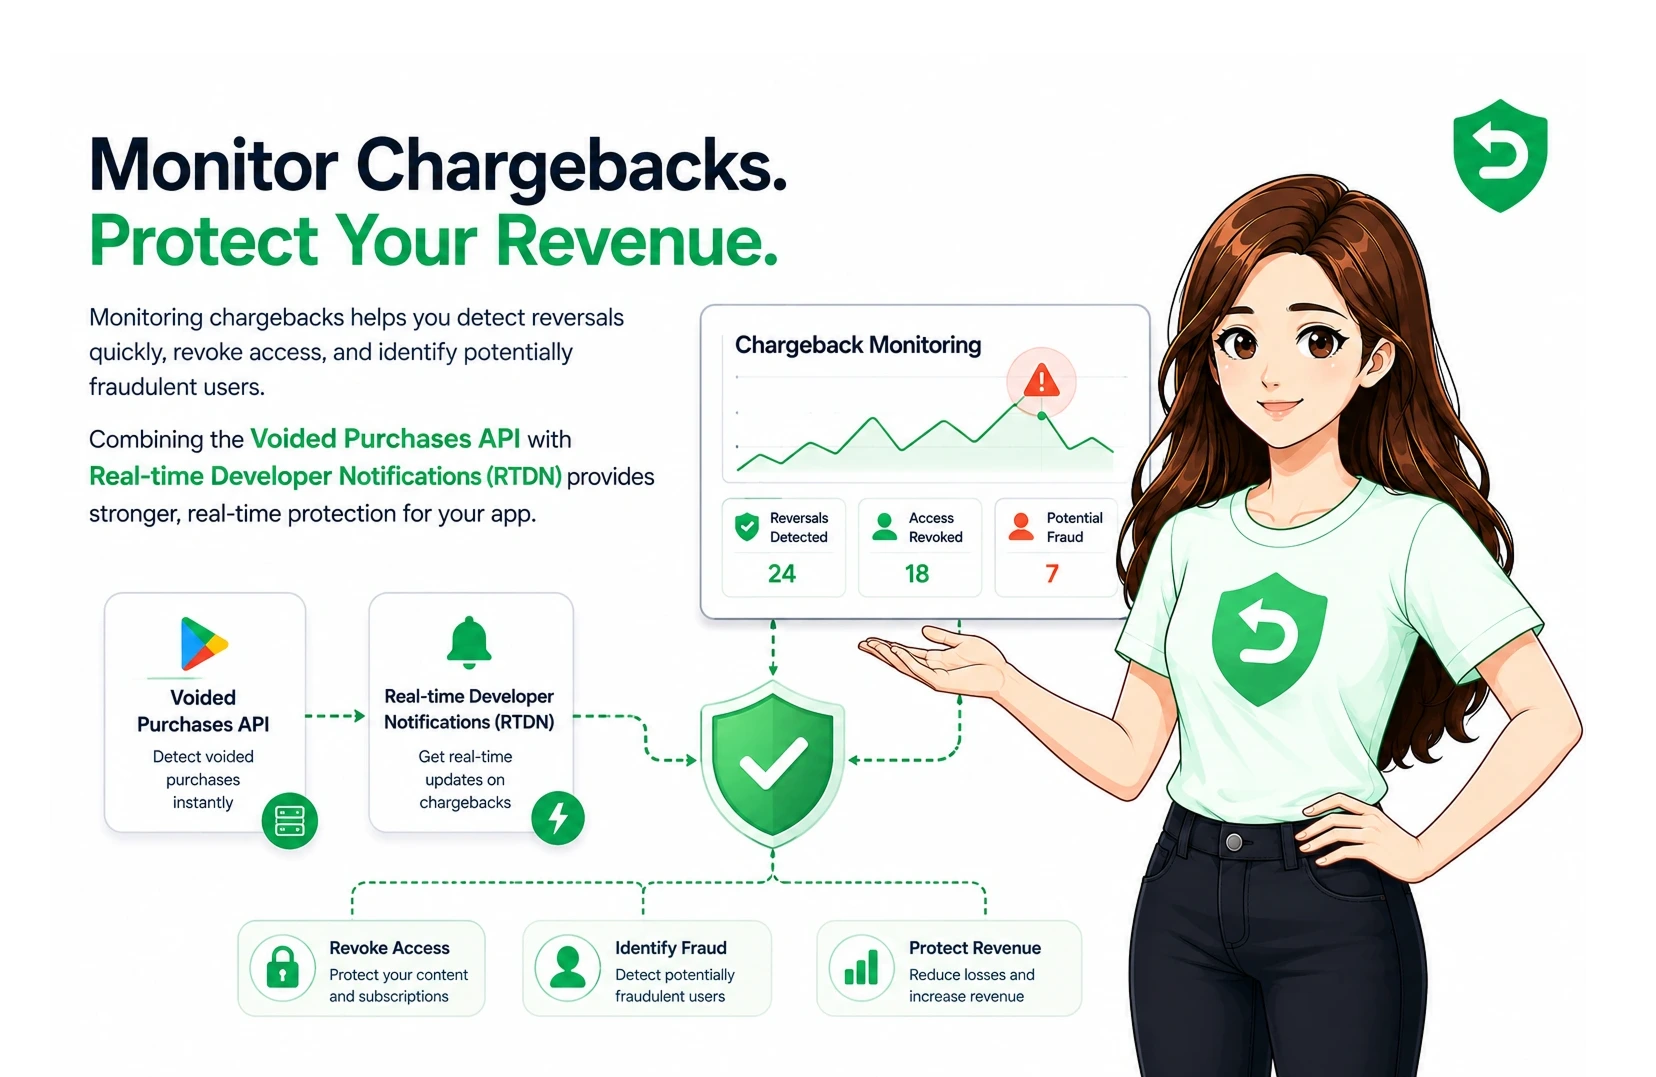
Il reste une étape que les équipes oublient. Que le litige soit gagné ou perdu, révoquer l'accès après une annulation est votre responsabilité, pas celle de Google. Le mouvement d'argent et la fin de l'accès sont deux événements distincts.
Exemple. Une app qui journalise les sessions et définit des identifiants de compte dès le départ peut répondre à n'importe quel litige en quelques secondes. Une app qui n'a rien journalisé n'a rien à envoyer, et la fenêtre se ferme de la même façon dans les deux cas.
Combler l'écart
L'écart que traînent la plupart des équipes, c'est l'espace entre le moment où Google demande des preuves et le moment où quelqu'un s'en aperçoit.
Les règles sont publiques. La fenêtre est fixée à 24 heures. La seule vraie variable, c'est de savoir si votre système répond à temps avec de vraies données. Le traitement manuel perd cette course presque à chaque fois, car les litiges n'attendent pas les heures de bureau.
Les chargebacks étaient le problème de Google. Ils sont désormais le vôtre, mais les preuves et l'API pour les exploiter le sont aussi. Les équipes qui mettent cela en place conservent les revenus que les équipes silencieuses restituent sans bruit.
Où ces règles sont documentées
Voici les sources primaires derrière tout ce qui précède. Pas de blogs tiers, uniquement la documentation officielle de Google.
• Google Play Billing : aider Google à contester les chargebacks
• Google Play Developer API : référence orders.reviewrefund
• Aide Google Play Console : responsabilité des coûts de remboursement et de chargeback
Références
Questions fréquentes
Un chargeback est une annulation de paiement lancée par la banque du client, pas par Google.
Un remboursement est traité par Google Play ; un chargeback est traité par la banque du client
Vous disposez de 24 heures après réception de la notification.
Google poursuit sans votre contribution, et vous pouvez quand même être facturé si le litige est perdu.
Oui. Répondez via l'API ReviewRefund avec votre décision et des preuves à l'appui.
Le montant de la vente (moins les frais de service de Google) plus les frais de chargeback de la banque.
Oui. Les paiements d'abonnement peuvent aussi être contestés via un chargeback.
Vous ne pouvez pas empêcher tous les chargebacks, mais une bonne journalisation, une facturation claire et des réponses rapides permettent de les réduire.